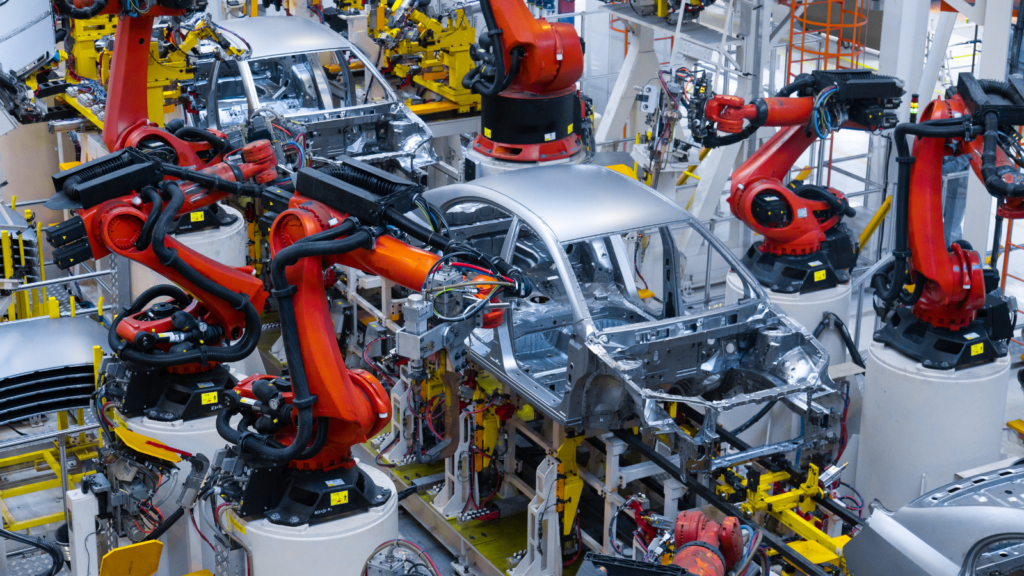
Le groupe familial AKWEL, ex-MGI Coutier, a publié le 17 septembre 2026 des résultats semestriels en net repli, chiffre d’affaires en baisse de 18,7 % et bénéfice net en recul de 22,7 %. Ce nouveau signal financier illustre, chiffres à l’appui, la fragilisation continue des équipementiers automobiles français, pris entre la fin des motorisations thermiques, la concurrence chinoise et des coûts énergétiques défavorables.
Chez AKWEL, un semestre qui illustre la fragilité des équipementiers automobiles français
Basé à Champfromier, dans l’Ain, et détenu à 69,7 % par la famille Coutier, AKWEL a annoncé un chiffre d’affaires consolidé de 415 millions d’euros au premier semestre 2026, en baisse de 18,7 % sur un an (16,9 % à périmètre constant, avec un effet de change défavorable de 9,4 millions d’euros). L’excédent brut d’exploitation a progressé, de 6,5 à 35,8 millions d’euros, mais le résultat opérationnel courant a chuté de 35,3 % à 18 millions d’euros, et le bénéfice net part du groupe s’établit à 10,5 millions d’euros, en retrait de 22,7 %. La trésorerie nette retraitée reste solide, à 123,7 millions d’euros au 30 juin.
Dans son communiqué, l’équipementier explique ce recul par la fin de la production de ses réservoirs SCR, utilisés dans les systèmes de dépollution diesel, et par «le report, l’annulation ou la réduction de plusieurs projets» par les constructeurs automobiles. Pour l’ensemble de l’exercice 2026, AKWEL anticipe désormais une baisse de chiffre d’affaires comprise entre 12 % et 15 %, tout en maintenant ses objectifs de rentabilité à moyen terme.
Une filière d’équipementiers automobiles français sous pression depuis 2019
AKWEL emploie environ 8 000 salariés répartis sur une quarantaine de sites dans vingt pays, dont treize implantations en France. Le groupe réalise 89 % de son chiffre d’affaires en direct avec les constructeurs, Stellantis, Ford et l’alliance Renault-Nissan-Mitsubishi concentrant 65,7 % de ses ventes. Cette dépendance aux carnets de commandes des donneurs d’ordres explique la sensibilité immédiate du groupe aux arbitrages industriels de ses clients.
Le cas AKWEL n’est pas isolé. La filière française des équipementiers automobiles a perdu 17 % de ses effectifs depuis 2019, et 7 300 emplois ont déjà été supprimés ou sont menacés depuis janvier 2024 sur les 400 000 que compte l’écosystème automobile national. Volkswagen a annoncé la suppression de 35 000 postes à l’horizon 2030, Ford de 4 000 postes d’ici fin 2027, tandis que Valeo a fermé trois sites français et que Michelin a annoncé la fermeture de ses usines de Vannes et Cholet, soit environ 1 300 emplois. La production automobile française est passée de 1,5 million de véhicules en 2023 à 1,36 million en 2024. Certains constructeurs misent toutefois sur leurs sites français, comme Stellantis à Hordain, preuve d’une trajectoire contrastée selon les usines.
Concurrence chinoise et coûts énergétiques : la double peine des équipementiers automobiles français
Un rapport sénatorial déposé en octobre 2025 par les sénateurs Alain Cadec, Annick Jacquemet et Rémi Cardon, intitulé « Contre un crash programmé », dresse un diagnostic sévère : 350 000 salariés dans la filière automobile française, 125 000 emplois perdus entre 2004 et 2022 (soit 44 %), une production nationale passée de 3,3 millions de véhicules en 2000 à 1,5 million en 2023, et une part de marché mondiale tombée de 5,6 % à 1,6 % sur la même période. Le rapport évoque un « péril mortel » pour une industrie prise en étau entre des investissements massifs dans l’électrique, environ 200 milliards d’euros sur trois ans à l’échelle du secteur, et une contraction durable de la demande.
Les sénateurs pointent une avance technologique chinoise estimée à vingt ans et des véhicules électriques vendus environ 30 % moins cher que leurs équivalents européens, portée par un coût de l’électricité industrielle jusqu’à trois fois inférieur en Chine. Certains constructeurs préfèrent des solutions de partage industriel à la fermeture pure et simple de leurs usines, à l’image de l’arbitrage retenu par Stellantis, une piste que les équipementiers de rang deux et trois n’ont pas toujours les moyens d’emprunter.
Souveraineté industrielle : quel avenir pour les équipementiers automobiles français ?
Face à ce constat, le rapport sénatorial formule dix-huit mesures d’urgence : instauration de droits de douane sur les véhicules électriques chinois, obligation d’un contenu local européen d’au moins 80 % pour les véhicules vendus sur le marché européen, report de l’échéance d’interdiction des véhicules thermiques neufs, soutien renforcé aux gigafactories de batteries européennes, transferts technologiques imposés aux constructeurs extra-européens installés en Europe, ou encore un plan d’accompagnement spécifique pour les équipementiers en difficulté.
Pour des groupes comme AKWEL, dont l’ancrage familial et territorial reste fort autour de Champfromier et Château-du-Loir, l’enjeu dépasse la seule performance financière trimestrielle. Il touche à la capacité de la France à conserver, sur son sol, la chaîne de compétences industrielles qui a longtemps fait la force de sa filière automobile : mécanique de précision, gestion des fluides, injection plastique. La bascule vers l’électrique, si elle n’est pas accompagnée d’une politique volontariste de localisation de la production, des batteries aux composants, risque de transformer une adaptation industrielle nécessaire en un nouveau recul de la souveraineté économique française, mesurable non plus seulement en parts de marché, mais en emplois perdus dans les bassins industriels ruraux et périurbains où ces équipementiers automobiles français constituent souvent le premier employeur privé.