Le fonds A.P. Moller Capital prend 53,35 % de l’exploitant de terminaux Euroports, dont une filiale française est implantée à Port-la-Nouvelle et à Rouen. Un signal de plus sur la dépendance de l’Europe aux capitaux extérieurs pour ses infrastructures de services logistiques.
Le 28 septembre 2026, A.P. Moller Capital, le fonds d’infrastructures adossé à A.P. Møller Holding, l’actionnaire de référence du géant du transport maritime Maersk, a annoncé la signature d’un accord ferme pour acquérir une participation majoritaire dans Euroports Group, l’un des plus grands opérateurs européens de terminaux portuaires de vracs et de marchandises diverses. L’opération porte sur 53,35 % de Thaumas N.V., la société mère du groupe, selon les informations relayées par la presse spécialisée.
Un opérateur à l’échelle du continent
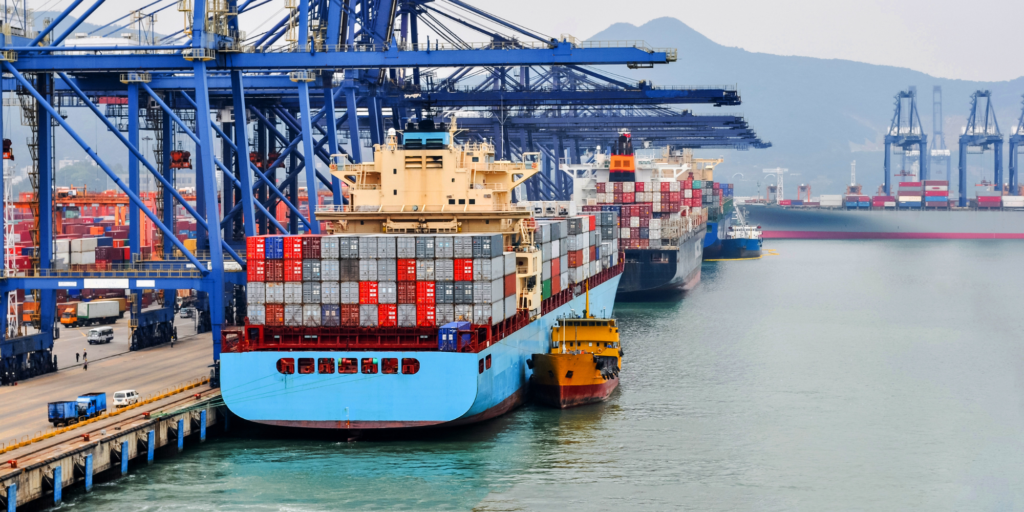
Euroports exploite plus de 50 terminaux maritimes et fluviaux dans dix pays européens ainsi qu’en Chine, emploie environ 3 000 personnes et manutentionne plus de 70 millions de tonnes par an d’engrais, de produits agricoles, de sucre, de fruits, de produits forestiers, de métaux et de minéraux. Le groupe détient aussi Manuport Logistics, une entreprise belge de transitaire active dans plus de vingt pays, qui conservera sa marque.
La France fait partie du périmètre. D’après l’annuaire des entreprises, Euroports France est immatriculée à Port-la-Nouvelle (Aude) et dispose d’un établissement à Rouen. Le communiqué de l’acquéreur ne détaille pas le poids de l’activité française dans l’ensemble du groupe.
Une opération de sortie pour l’actionnaire historique
Le vendeur principal est R-Logitech, groupe d’infrastructures qui avait déjà fait savoir en 2024 son intention de se retirer d’Euroports. Selon Splash247, le produit de la cession doit servir en partie à rembourser un financement garanti et des créances détenues par des porteurs d’obligations. Les deux investisseurs publics belges, la SFPIM (Société fédérale de participations et d’investissement) et PMV (société d’investissement de la Région flamande), resteront au capital aux côtés du nouvel actionnaire majoritaire.
Le prix n’a pas été rendu public. Il sera calculé à partir de l’EBITDA consolidé d’Euroports pour l’exercice clos le 31 décembre 2026, ce qui signifie que la valorisation finale dépendra de la performance de l’année en cours. La finalisation reste soumise aux autorisations réglementaires, notamment en matière de concurrence et d’investissements étrangers, attendues au premier trimestre 2027.
Kim Fejfer, directeur général d’A.P. Moller Capital, a déclaré qu’Euroports « joue un rôle essentiel dans l’acheminement de matières premières indispensables, à travers des infrastructures qui soutiennent l’industrie européenne ». L’équipe de direction et la gouvernance actuelles sont maintenues, avec l’ambition d’élargir la base de clients et la gamme de marchandises traitées.
Une stratégie d’assemblage portuaire
Pour A.P. Moller Capital, il s’agit du deuxième investissement portuaire majeur en Europe, après la prise de participation de 51 % dans l’opérateur espagnol BERGÉ Logistics en 2025. Le fonds construit ainsi progressivement une plateforme de terminaux et de services logistiques sur le continent, dans le prolongement de l’écosystème de Maersk, déjà très présent dans la chaîne du transport maritime.
L’angle de la souveraineté économique
Les terminaux de vrac ne sont pas les plus visibles des infrastructures, mais ils conditionnent l’approvisionnement de l’industrie et de l’agriculture : engrais, céréales, métaux, produits forestiers. Leur exploitation relève d’une activité de services, la manutention et la logistique, dont la valeur est captée par ceux qui contrôlent les flux.
Deux enseignements se dégagent. D’abord, le capital public belge reste présent, ce qui limite le risque d’une perte de contrôle totale et montre qu’un État peut conserver une minorité de blocage ou d’influence dans un actif stratégique tout en ouvrant le capital à un acteur privé. Ensuite, la France ne figure pas parmi les acteurs de cette recomposition. Aucun investisseur français, public ou privé, n’apparaît dans les informations disponibles sur l’opération, alors que les ports constituent un maillon reconnu de la souveraineté industrielle et que l’État français a fait de leur développement une priorité de ses politiques maritimes.
Il convient toutefois de nuancer. L’acquéreur est un fonds européen, danois, adossé à un armateur d’un pays de l’Union, et non un investisseur extra-européen. La question posée est donc moins celle d’une dépendance à l’égard de puissances tierces que celle de la concentration de la chaîne logistique maritime entre les mains de quelques grands groupes intégrés, capables de combiner transport, terminaux et services de transitaire.